


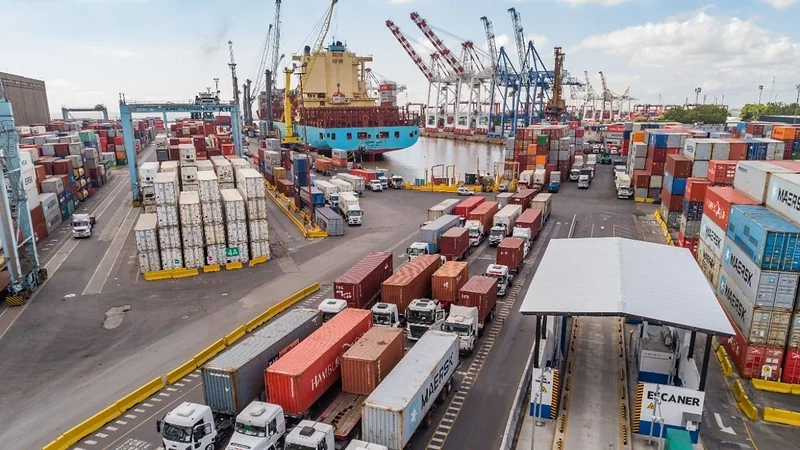
Las importaciones de bienes de consumo final alcanzaron un récord bajo la gestión de Javier Milei, superando los promedios de los gobiernos de Macri y Alberto Fernández, mientras la industria acumula una caída del 2,7% y las pymes alertan por el desplazamiento de la producción local.
El fuerte aumento de las importaciones no está siendo en favor de la productividad doméstica. En lugar de estar lideradas por bienes de capital —que mejoren la producción local— o de responder a un aumento de la demanda interna, responden cada vez más al ingreso de bienes finales terminados que, en un contexto de apreciación cambiaria y costos tarifarios disparados, están directamente desplazando a la industria nacional. En septiembre, la importación de bienes de consumo se ubicó 74% arriba del promedio del gobierno de Cambiemos y 82% encima del Frente de Todos.
Así lo demuestran las cifras de actividad comercial: el promedio de importación mensual de bienes de consumo de la gestión de Milei se ubicó en USD 813 millones, mientras que en el gobierno de Mauricio Macri fue de USD 651 millones y con Alberto Fernández de USD 619 millones. No es algo nuevo; ya en 2025 la incidencia de las importaciones de bienes finales rozó el 25% y superó, de hecho, al promedio de la Convertibilidad (23% entre 1992 y 2001). En los últimos doce meses, las importaciones de bienes finales representaron el 24% de las importaciones totales, por encima tanto del promedio de la Convertibilidad (22,6%) como de la gestión Cambiemos (22,7%), según un documento del Banco Provincia.
El impacto en la industria y el comercio
Las consecuencias son latentes en los indicadores sectoriales: la actividad industrial cayó 2,7% en el acumulado a agosto y quedó 11% por debajo de los niveles de 2022. El comercio también retrocedió: los supermercados acumulan una caída de 2,8% y los autoservicios mayoristas de 2,9%, aunque amortiguaron su caída con una mayor participación de bienes extranjeros en las góndolas mientras más firmas locales cierran sus persianas.
En 2025, las importaciones ya habían trepado a 24,6% del total importado, quintuplicando al crecimiento de la economía (+4,4%), según el EMAE del INDEC. Históricamente, esta relación era de tres a uno: por cada punto que aumentaba el nivel de actividad, la demanda de bienes extranjeros crecía el triple. Esto quiere decir que la elasticidad del año pasado entre Producto e importaciones casi duplicó a la histórica. En lo que va de 2026, las importaciones de bienes de consumo alcanzaron USD 1.129 millones en septiembre, un nivel históricamente muy alto.
«A contramano, mientras el resto del mundo protege su industria contra el dumping y un sobrestock asiático, Argentina lleva adelante una apertura importadora con dólar barato que llevó a la industria a estar 11% abajo que en 2023», señalaron los especialistas del Instituto Argentina Grande (IAG).
Fabricar menos y comercializar lo importado
El ingreso desregulado de bienes de consumo finales, lejos de promover, termina compitiendo con la producción local al punto de desplazarla. Un relevamiento del Observatorio Pyme detectó que, en medio de la caída de la producción y las ventas, algunas empresas comenzaron a encontrar mejores resultados en la comercialización de productos importados que en la fabricación propia. Entre las escasas firmas que lograron incrementar sus ventas, el mejor desempeño correspondió a productos importados: el 24% de las empresas que comercializan bienes importados registró aumentos en sus ventas, proporción que fue 10 puntos menor entre quienes venden productos nacionales.
La preocupación por la competencia de las importaciones se duplicó en las empresas en apenas un año. Casi la mitad de las pequeñas y medianas empresas (42%) consideró que se ve perjudicada por la apertura de importaciones, particularmente de productos provenientes de China, según un relevamiento de Empresarios Nacionales para el Desarrollo Argentino (ENAC).
El debate ya no gira únicamente en torno al volumen de importaciones, sino a su composición y a las condiciones macroeconómicas bajo las cuales se produce la apertura. Su impacto recae sobre una estructura productiva que ya perdió desde noviembre de 2023 más de 30.000 empresas y 370.000 puestos de trabajo.